Comment l’intelligence artificielle révèle le véritable objet du contrôle de gestion
Par Laurent Allais
Synthèse
Depuis vingt ans, les entreprises investissent dans les ERP, les outils BI et les plateformes FP&A afin de mieux piloter leur activité.
Pourtant, malgré la multiplication des données, la prise de décision reste souvent lente, fragmentée et dépendante de quelques experts.
L’arrivée de l’IA marque un changement majeur. La question n’est plus seulement de disposer de données ou de tableaux de bord performants.
La véritable différence réside désormais dans la capacité de l’entreprise à transformer ses données, ses règles de gestion et son expertise métier en un référentiel partagé et exploitable par l’IA.
C’est ce que nous appelons le Capital Décisionnel.
Les 5 idées clés à retenir
- L’IA ne remplace pas le modèle analytique ; elle s’appuie sur lui.
- Le principal actif stratégique n’est plus la donnée seule, mais le Capital Décisionnel de l’entreprise.
- Les organisations ayant structuré ce capital disposeront d’un avantage déterminant pour détecter les risques, simuler les options et accélérer la décision.
- Le rôle du contrôle de gestion évolue : de producteur de reporting, il devient architecte, coach et garant de la cohérence décisionnelle.
- La réussite des projets IA dépend avant tout de la qualité du modèle analytique, des données et de la gouvernance mise en place.
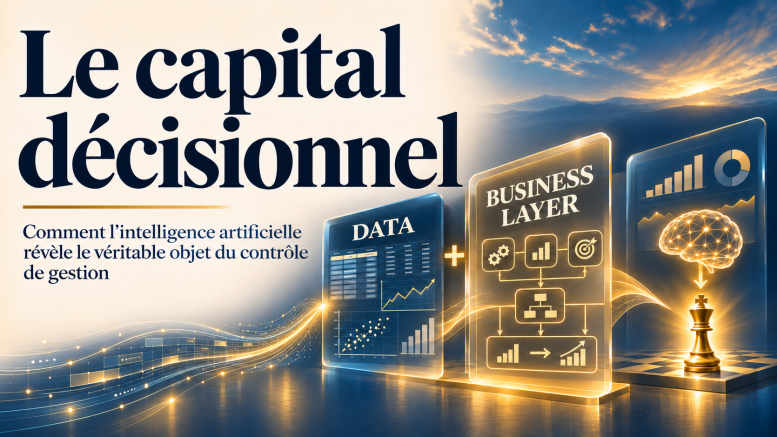
Le Capital Décisionnel : la convergence de trois composantes
La donnée, le modèle analytique dynamique et l’IA d’entreprise forment ensemble un actif décisionnel unique.
Les trois composantes du capital décisionnel
- Données utiles : ERP, CRM, RH, finance et sources internes et externes.
- Modèle analytique dynamique : règles métier, indicateurs, drivers et relations de causalité.
- IA d’entreprise : analyse, prédiction, simulation, agents et scénarios.
Capital décisionnel : comprendre, anticiper, décider.
Introduction – Le paradoxe de l’IA
L’essor de l’intelligence artificielle conduit à s’interroger sur la transformation de nombreux métiers de l’entreprise. Parmi eux, le contrôle de gestion peut être amené à évoluer drastiquement. En effet, le pilotage des performances, qui est son sujet principal, combine à la fois la gestion de volumes importants de données et le besoin d’insights, de projection, de scénarios, des domaines dans lesquels l’intelligence artificielle excelle.
Pourtant, l’IA pourrait permettre au contrôle de gestion de se recentrer sur sa vocation première. Sa vocation première n’est ni de traiter la donnée, ni même de produire des analyses mais de favoriser la décision en entreprise. En réduisant la place prédominante des outils Tableurs, FP&A et BI, l’IA remet au cœur du métier un concept invisible mais essentiel pour le pilotage, ce que nous nommerons le modèle analytique dynamique.
Quand le contrôle de gestion s’est confondu avec ses outils
De la comptabilité à l’IA : cinquante ans d’évolution des outils
Les outils se sont suivis pour tenter de capter l’information, la transformer et la présenter d’une façon claire et compréhensible. Régulièrement, la dimension technique a été réduite alors que l’interface utilisateur était de plus en plus simple.
Les systèmes opérationnels ont permis de disposer d’une information de plus en plus complète de ce qui se passait dans l’entreprise, au premier rang desquels la comptabilité analytique fournissait une donnée structurée. Les ERP ont favorisé cet aspect en intégrant plusieurs fonctions de l’entreprise au sein d’une même base de données, facilement exploitable, puis enrichis progressivement pour documenter l’analyse. Par la suite, l’in-memory a réduit la complexité d’extraction et d’utilisation d’une donnée brute.
Les tableurs sont vite devenus les outils phares des contrôleurs de gestion, grâce à la flexibilité des feuilles, la puissance de calcul et la possibilité de mise en forme.
Il fallait pourtant fournir aux décideurs des interfaces plus claires, plus conviviables, alimentées dynamiquement par les systèmes sources ou des datawarehouses avec des données préparées.
Mais l’analyse du passé n’est pas suffisante pour évaluer l’effet d’une décision, faire des projections ou établir un budget collaboratif. Les solutions EPM ont rapidement fait leur apparition. Si on les appelle à présent xP&A (extended planning and analysis), les dernières solutions font une même promesse : des scénarios collaboratifs plus rapides, plus simples, avec une technicité réduite.
Toutes les innovations successives ont facilité les tâches. Citons par exemple :
- In-memory pour des restitutions immédiates
- SaaS pour bénéficier d’une solution toujours à jour, bénéficiant des performances de serveurs cloud et permettant un travail collaboratif sans installation locale
- UX pour une prise en main moins technique et conviviale. Une approche fonctionnelle, où la technique s’efface, ce qui permet aux directions financières d’être autonomes dans l’administration et la modélisation
- APIs permettant une communication aisée entre systèmes
Aujourd’hui, nous sommes aux prémices d’une nouvelle génération de solutions de pilotage de performance, qui non seulement combinent tous les avantages des solutions passées, mais qui permettent de mieux répondre aux besoins.
Les outils évoluent, la technologie change, mais la finalité reste la même.
Quand la technique devient le métier
Le contrôle de gestion a longtemps confondu le métier et l’outil qui lui permet de l’assurer.
On a souvent considéré que l’efficacité du contrôle de gestion pouvait se mesurer à sa capacité à préparer l’information et à la mettre en forme, en temps et en heure. La diversité des données, la multiplication des règles de gestion et la complexité des processus ont rendu la maîtrise des outils incontournable. Au point de croire qu’un bon contrôleur de gestion était surtout quelqu’un qui maîtrisait Excel ou une solution EPM.
Combien de contrôleurs de gestion ont regretté de ne pas avoir le temps de faire les analyses, se concentrant, par urgence, sur la préparation de la donnée et des rapports. Si les solutions EPM ont facilité la collecte, la préparation et le reporting, ceci était souvent accompagné d’une augmentation du périmètre à traiter, sans compter la charge d’administration assurée par la direction financière.
Compte tenu de la priorité donnée à la préparation des données, l’analyse des indicateurs a souvent pris les raccourcis de l’analyse classique tels que :
- Comparaison avec un budget ou N-1, sans tenir compte de données externes ni des drivers.
- Explications mathématiques des chiffres : un écart s’explique par des sous-écarts, etc.
- Surabondance des indicateurs, graphiques, rapports qui noient l’utilisateur et le laissent seul dans l’interprétation.
- Approche financière uniquement au détriment d’indicateurs plus explicites enrichis par la connaissance des événements internes de l’entreprise.
Progressivement, le moyen a pris le pas sur la finalité.
On a consacré beaucoup de temps et d’énergie à produire des rapports et graphiques dont le manager tentait de tirer des enseignements pour agir. Mais était-ce bien ce que demandaient les dirigeants ?
Les dirigeants n’ont jamais demandé des tableaux de bord
En réalité, un dirigeant n’a besoin ni d’un P&L, ni d’un reporting ni d’un tableau de bord.
Il a besoin de répondre aux questions suivantes :
- Que se passe-t-il ?
- Pourquoi ?
- Que va-t-il se passer ?
- Que devons-nous faire ?
Tout le reste n’est qu’un moyen qui a été développé pour tenter de répondre à ces questions compte tenu de l’énergie disponible, des possibilités techniques et humaines à disposition et des limites de l’esprit humain.
Si un dirigeant disposait d’une connaissance parfaite et instantanée de l’état de l’entreprise, il n’aurait pas besoin de contrôle de gestion. Comme c’est rarement le cas, on va tenter de résumer une situation selon un ensemble d’indicateurs qui semblent assez significatifs pour qu’on mette les moyens pour les produire. Or, les biais dans ce domaine sont connus :
- Les indicateurs représentent déjà une représentation de la réalité, synthétique, agrégée, dont les subtilités ne transparaissent pas toujours.
- On ne peut pas fournir trop d’indicateurs, qui risquent de compliquer l’interprétation.
- Les indicateurs sont définis à l’avance, selon un état passé, or les sujets peuvent évoluer avec le temps
- Les référentiels permettent de juger d’un indicateur. Or on comparera souvent avec N-1 ou un budget, rarement avec un benchmark ou une autre entreprise
- On ne trouve que ce qu’on cherche. Une exception qui ne fait pas partie des sujets observés ne sera pas identifiée.
Nous pourrions également évoquer les sujets de qualité des données, des délais de préparation ainsi que les biais cognitifs pour s’interroger sur la pertinence effective de certains tableaux de bord.
En comparaison, quelle valeur accorderait-on à des décisions prises selon l’intuition, après la visite d’une boutique d’un réseau ou des stocks d’une usine, ou après avoir discuté avec des clients ?
Le dirigeant, jusqu’à présent, obtenait les indicateurs plus ou moins pertinents, analysés avec plus ou moins de clairvoyance, car c’était pour lui la seule méthode à sa disposition pour se faire un avis général de la situation passée, présente et à venir.
L’IA change la nature du travail, pas sa finalité
Des outils aux agents
L’IA va changer la donne.
Utiliser l’IA, c’est comme faire appel à un contrôleur de gestion toujours disponible, capable de répondre à toute question, de produire des analyses inédites croisant toutes les données internes et externes, de mettre en évidence les anomalies, de rédiger une analyse documentée et de proposer différents scénarios instantanément à partir de données fiables. Et cela en quelques secondes.
Ainsi, si l’on met de côté, bien entendu, le reporting réglementé (légal ou selon des conventions), la prise de décision avec l’IA va prendre une autre forme.
Pour ce faire, l’IA fournit déjà un grand nombre de fonctions telles que les Interfaces conversationnelles. C’est l’aspect le plus connu aujourd’hui, semblable à ChatGPT ou Claude. Ils ne représentent qu’une étape et annoncent les copilots et agents IA, capables d’interagir avec plusieurs applications (via les MCP), surveiller les indicateurs en temps réel, exécuter les tâches et assister la décision de manière proactive.
Quelques solutions illustrent déjà la tendance, avec quelques disparités. Citons par exemple (et sans être exhaustif) Pigment, qui a intégré assez tôt une dimension IA, Abacum, qui permet entre autres de générer des dashboards ou des analyses textuelles, ou encore Workday Adaptive Pro, qui offre une interface conversationnelle complète et graphique, connectée à toutes les sources de données.
Compte tenu des progrès réalisés par l’IA ces derniers mois, les inconvénients, tels que les hallucinations, tendront certainement à se réduire.
Nous n’en sommes qu’au début et tout reste à inventer dans ce domaine. Une chose est certaine : le contrôle de gestion, qui avait peu évolué depuis la fin du XXe siècle, va connaître une révolution dans les années à venir.
La disparition progressive du reporting traditionnel
Dans tous les domaines, les changements sont progressifs. Personne n’imagine vraiment qu’on fera disparaître les P&L ou des indicateurs bien établis dans chaque secteur. Le reporting traditionnel va s’accompagner d’un usage accru de l’IA.
Pour autant, certaines fonctionnalités existent déjà et permettent de se projeter.
- Variances narratives : l’analyse des écarts, textuels, générés automatiquement
- Anomaly detection : l’analyse spontanée des anomalies, afin de prendre des décisions
- Co-décision : décision accompagnée avec des propositions, des options, des conséquences mesurées
- Predictive analytics : l’évaluation de décisions selon les interactions identifiées entre les indicateurs et les drivers, selon les standards du marché ou le modèle de gestion interne
- Scenario modelling : la production et le partage de scénarios, dans un cadre collaboratif.
La question n’est plus de choisir dans quel format graphique un indicateur sera représenté, ni quels sont les axes d’analyse disponibles. Non seulement la donnée est transformée en information de façon automatique, mais son utilisation en vue d’une prise de décision est facilitée.
Le contrôle de gestion comme human-in-the-loop
Avec l’émergence de l’IA comme outil d’aide à la décision, que devient le contrôleur de gestion ? En dehors de la continuité du reporting classique auquel il continue de contribuer, le contrôleur de gestion reste le garant de l’information fournie par l’IA. Le terme « human-in-the-loop » résume à lui seul le nouveau positionnement, qui peut comprendre les tâches suivantes.
Validation
Il est maintenant reconnu que l’IA peut commettre des erreurs. Elle peut utiliser les mauvaises données, mal interpréter les requêtes, fournir des explications non fiables. Ceci est lié au fonctionnement de l’IA qui est basé sur la probabilité, et non sur une forme d’intuition et sur l’expérience de cas particuliers.
Sur ce point, le contrôleur de gestion doit agir en validation des données sélectionnées, des raisonnements et de l’utilisation de l’IA
Apprentissage métier
L’IA ne peut capter seul les événements internes d’une société, il raisonne mathématiquement ou selon une approche globale. Il peut interpréter la baisse d’un chiffre d’affaires comme une mauvaise adéquation du produit au marché car il ignore l’absence temporaire d’un commercial clé de l’entreprise. La méconnaissance de la vie de l’entreprise en détail peut donc provoquer des biais.
Le contrôleur de gestion devient une source de savoir sur les événements et les spécificités de l’entreprise. Il est l’humain de référence, qui lui enseigne les règles, l’actualité, et qui vérifie le résultat de ses réponses.
L’humain de référence pour les humains
La dimension psychologique intervient également. De la même façon que les chatbots étaient devenus insupportables, une IA sans référent peut se transformer en obstacle s’il n’y a pas un humain qui peut valider une réponse ou aider dans la rédaction du prompt.
Ce n’est pas de rôle de l’informatique interne, tout comme elle n’a pas celui de valider les données d’un Data Warehouse. Cette fonction est réservée à un spécialiste fonctionnel du domaine en question.
Toutefois, il n’entre pas dans le rôle du contrôleur de gestion d’assister un manager sur un usage personnel de l’IA, non intégré aux modèles d’entreprise, tout comme il n’a pas à justifier une formule de calcul d’une feuille de tableur. Il crée aussi le cadre dans lequel l’IA fournit une analyse fiable et structurée.
Accountability
Le corollaire est bien entendu la responsabilité du résultat. Personne ne pourra accuser l’IA d’avoir conduit à une mauvaise décision, mais l’on pourra rendre responsable le contrôle de gestion d’avoir mal entrainé l’IA qui a fourni une analyse erronée.
C’est ici un point majeur de l’évolution du rôle du contrôleur de gestion. Si l’on prend une mauvaise décision sur la base d’une projection erronée, qui est responsable ? Ce ne sera pas Anthropic ou OpenAI, mais bien celui qui est garant de la bonne utilisation de l’IA et de son bon fonctionnement. Forcément, un être humain.
Collaboratif
La plupart des apports actuels de l’IA concerne la relation homme-machine. La dimension collaborative reste peu abordée. Par exemple, la conduite d’un processus budgétaire, le partage des données, le single-version-of-truth ou la gouvernance n’en sont qu’à leur début. De même, l’enrichissement de l’IA à partir des demandes de chacun autour d’une base de connaissance commune (par exemple par le cumul des prompts successifs) est relativement peu abordé.
Ici, le contrôle de gestion, qui anime l’utilisation de l’IA, a toute sa place.
En résumé, le contrôleur de gestion passe d’un producteur de rapports à un superviseur d’une IA dont il doit s’assurer du bon fonctionnement et de la cohérence.
Le contrôle de gestion change de rôle
| Rôle traditionnel | Nouveau rôle avec l’IA |
|---|---|
| Produire et mettre en forme l’information | Superviser et valider les analyses produites par l’IA |
| Extraire, consolider et préparer les données | Garantir la qualité des données et la cohérence du modèle analytique |
| Expliquer les écarts passés | Comparer les scénarios et éclairer la décision |
| Maîtriser les outils de reporting et de planification | Gouverner le modèle analytique et encadrer les usages de l’IA |
| Répondre ponctuellement aux demandes des managers | Organiser une intelligence décisionnelle partagée et continue |
La persistance du modèle
Le modèle analytique a toujours existé
Le modèle analytique est la représentation simplifiée du réel par indicateurs, pertinente (car elle permet la décision) et partagée (car elle est commune à tous). Ce modèle s’applique au passé par les données transformées en indicateurs, et au futur par des modèles de prévision (saisie, calculs, extrapolations, scénarios, etc.).
Le modèle a toujours existé, dans les outils EPM de première génération ou les premières solutions SaaS, puis les applications reliées à l’IA. Ce fut le cas aussi dans Excel, au travers des tableaux, formules, etc.
Le modèle n’est donc pas lié à un système mais à l’entreprise. Il passe d’Excel à EPM puis d’EPM à FP&A. Pourtant il n’est pas toujours décrit de façon explicite.
Le modèle, véritable système d’exploitation de l’entreprise
Le modèle est le principal objet du contrôle de gestion, mais il n’est presque jamais documenté et partagé. La plupart des éléments sont perdus dans des feuilles Excel ou le paramétrage des applications.
Il comprend en général :
- Dimensions : axes d’analyses qui détaillent les indicateurs, permettant les regroupements alternatifs.
- Indicateurs de performance : valeur chiffrée qui permet à l’esprit humain d’appréhender les performances de l’entreprise de façon agrégée et analytique. Ne pouvant pas connaître tout en détail, il est une synthèse suffisante. Il s’analyse par comparaison explicite ou implicite. Il est alimenté par une source, une saisie ou une règle de calcul au niveau de granularité suffisant. Ils sont en relation les uns avec les autres, ainsi qu’avec les drivers dont ils dépendent.
- Restitution : le format de restitution permet de mettre en regard les indicateurs et les références afin d’en tirer des conclusions sur les performances. Il répond à des problématiques de visualisation et de processus d’analyse.
- Dans une acception plus large, il faut lui adjoindre les structures des données sources et les règles de transformation : à partir des données des systèmes sources, les règles de transformation permettant de s’intégrer au modèle de gestion (dimensions, indicateurs).
Le modèle est ce qui permet de produire des scénarios, des prévisions, des analyses. Il est la représentation logique et chiffrée de l’entreprise dans son fonctionnement et sa performance.
Très concrètement, ce modèle pourra par exemple décrire, pour une entreprise SaaS :
- Les différents canaux marketing
- Le funnel commercial
- Les taux de conversion
- Le pipeline coverage
- La capacité des équipes commerciales
- Les renouvellements
- Le churn
- Les recrutements
- Les drivers de marge
- Les besoins de trésorerie
Chaque entreprise utilise un modèle lié à son secteur, son histoire et ses spécificités.
Mais le modèle ne se réduit pas à une collection d’indicateurs.
Il décrit les relations de cause à effet qui relient les décisions aux résultats, aux corrélations entre masses de données, et permet de comprendre, de prévoir et d’affecter les ressources de manière efficiente.
Pourquoi l’IA rend le modèle visible
En effaçant tous les aspects techniques de la collecte des données, de la préparation des rapports, de la conduite des prévisions et des analyses, l’IA fait apparaître clairement le cœur de ce qui est utile, l’information, structurée par le modèle.
Ainsi, le seul élément que l’entreprise a besoin de connaître, de faire vivre et de partager durablement, ce ne sont pas les chiffres, dont le sens peut évoluer, mais le modèle qui permet de les comprendre.
L’IA rend le modèle visible en gommant tous les autres aspects qui, jusqu’à présent prenaient l’essentiel du temps du contrôle de gestion.
Un « chiffre d’affaires » ne signifie rien si l’on ne connait pas le modèle, et en particulier la définition et le mode d’alimentation de l’indicateur.
Le modèle décrit comment une hausse des dépenses marketing influence le pipeline, qui détermine les ventes puis la marge et la trésorerie.
L’IA exploite ces relations de causalité, explicites ou implicites, déduites ou enseignées par le contrôleur de gestion, pour proposer des scénarios ou détecter des anomalies.
À retenir : L’IA n’apprend pas seule le fonctionnement de l’entreprise. La pertinence de ses analyses dépend de la qualité des données, du modèle analytique et des règles métier qui lui donnent du sens.
Cas d’usage — Du signal à la décision
Philippe est directeur financier d’une entreprise SaaS.
Lors de la revue mensuelle de performance, elle constate une baisse du nombre de nouveaux clients sur l’offre premium, accompagnée d’un recul du taux de renouvellement sur le segment des grands comptes industriels.
Quelques mois auparavant, la direction financière a engagé un projet de valorisation de son capital décisionnel. Le modèle analytique de l’entreprise a été formalisé, les données du CRM, de la finance et des campagnes marketing ont été reliées à la plateforme FP&A, puis mises à disposition d’une IA d’entreprise sous la gouvernance du contrôle de gestion.
Sophie interroge l’agent de Decision Intelligence : « Quels facteurs expliquent la dégradation de la performance de l’offre premium ? »
En s’appuyant sur les données disponibles et sur les relations définies dans le modèle analytique, l’IA rapproche l’évolution du pipeline, les taux de conversion, les renouvellements, les ressources commerciales et les dépenses marketing. L’analyse montre que la baisse n’est pas générale : elle se concentre sur les grands comptes industriels. Les motifs de perte enregistrés dans le CRM et les informations de marché disponibles font également apparaître le lancement récent d’une offre concurrente à un tarif inférieur.
Sophie demande alors de simuler l’impact d’une baisse de prix. Le modèle intègre plusieurs hypothèses : évolution des volumes, réduction possible du churn, coût d’acquisition supplémentaire et effet sur la marge. Le scénario montre qu’une baisse tarifaire généralisée soutiendrait le chiffre d’affaires à court terme, mais dégraderait fortement la rentabilité.
L’IA propose ensuite plusieurs options à comparer : une remise ciblée sur certains comptes stratégiques, une réallocation des ressources commerciales vers le segment industriel et un plan de renouvellement spécifique. Chaque option est accompagnée de ses impacts prévisionnels sur le chiffre d’affaires, la marge et la trésorerie.
Sophie ne délègue pas la décision à l’IA. Elle vérifie les hypothèses avec le contrôle de gestion et la direction commerciale, retient le scénario le plus équilibré, puis demande la mise en place d’un suivi mensuel et d’alertes sur les indicateurs clés.
La valeur créée ne vient donc pas de l’IA seule. Elle résulte de la combinaison des données, du modèle analytique dynamique et de l’IA d’entreprise : le Capital Décisionnel.
Le modèle comme actif stratégique
Le patrimoine analytique de l’entreprise
La capacité d’une entreprise à interpréter les données, à prendre les bonnes options, à agir au plus vite, à saisir les opportunités, à régler les difficultés, proviendra d’une compréhension partagée du modèle.
Tout comme les plans d’une centrale électrique sont essentiels à sa maintenance, le modèle de l’entreprise est indispensable à sa conduite. C’est l’actif immatériel, dont l’IA va se nourrir pour devenir à son tour un actif incontournable, qui valorise une entreprise au même titre que ses contrats clients, son savoir-faire ou sa culture.
C’est une mémoire collective de l’interprétation du fonctionnement de l’entreprise, à laquelle l’IA redonne toute sa valeur.
Un actif plus durable que les outils
On l’a vu plus haut, les outils ont beaucoup évolué. Au sein d’une entreprise, il n’est pas rare qu’on soit passé d’Excel à une solution EPM, puis qu’on ait opté pour une autre solution EPM. A chaque étape, il fut nécessaire de recréer techniquement le modèle qui résidait dans les entrailles du précédent outil. A l’aide de contrôleurs de gestion qui le maitrisaient, il fallait par conséquent recréer le modèle sur une nouvelle technologie. Mais en cas de départ des personnes clés, le projet devait réinventer un modèle pertinent.
La valeur du modèle n’est pas liée à l’outil qui le met en œuvre. Le modèle a une vie autonome qui ne devrait pas se résumer à son utilisation dans les outils.
Le contrôle de gestion comme architecte du patrimoine analytique
A ce titre, le contrôle de gestion, en plus de son rôle autour de l’IA, doit jouer un rôle central d’architecte du patrimoine analytique. Compte tenu de l’importance que le modèle va prendre dans les prochaines années, il sera amené à être en charge de la gouvernance du modèle : il apporte son expertise métier, développe le modèle, intègre tous les domaines fonctionnels de l’entreprise, les systèmes sources, etc. Il n’est pas nécessairement l’expert du modèle car, en se développant, il deviendra trop complexe pour être appréhendé.
Il permettra au modèle d’évoluer, de remettre en question les définitions et les références, d’intégrer de nouvelles sources de données internes et externes, etc. L’IA tiendra un rôle d’assistant : garantir les meilleures pratiques, la cohérence, mémoriser les évolutions, former les utilisateurs, etc.
Le contrôleur de gestion sera en charge de sa bonne transmission aux collaborateurs, qui seront formés sur la compréhension d’un axe d’analyse, d’un indicateur et de leurs relations. Dans son rôle de précepteur de l’IA, il fournira évidemment les explications nécessaires à l’IA pour assurer la meilleure interprétation possible des données.
En un mot, le contrôle de gestion devient l’architecte, assisté par l’IA, et le gardien du patrimoine analytique.
4.4 Le capital décisionnel
Nous l’avons vu, la donnée seule ne permet pas de prendre une décision. Elle doit être interprétée par le modèle analytique, qui vit indépendamment des outils de type FP&A ou BI.
L’intelligence artificielle repose sur ces deux composantes pour développer sa compréhension de l’activité, entraînée, contrôlée et garantie par le contrôle de gestion.
L’IA n’est pas une application comme une autre.
Du fait de sa connaissance de l’entreprise, elle deviendra un acteur incontournable de la prise de décision
La combinaison de ces trois éléments (donnée, modèle analytique dynamique, IA d’entreprise) forme ce que nous nommerons le capital décisionnel.
Tout comme le capital humain représente les compétences des collaborateurs, le capital client la valeur de la relation commerciale, le capital financier les ressources financières mises en œuvre dans le développement et la gestion, le capital décisionnel est la capacité d’une entreprise à comprendre la situation, anticiper les évolutions et prendre rapidement les bonnes décisions.
Entre une entreprise dont les décisions reposent sur des analyses rares et manuelles, et une autre capable d’exploiter en continu ses données, son modèle via l’intelligence artificielle, laquelle sera la plus apte à détecter rapidement les risques et les opportunités ?
Demain, ce capital pourrait devenir l’un des principaux actifs immatériels des entreprises.
Par où commencer ?
- Valoriser l’existant — Rendre visible le capital décisionnel déjà présent : formaliser le modèle analytique, identifier les données clés, partager le modèle et la plateforme FP&A.
- Développer le capital décisionnel — Exploiter ce patrimoine avec l’IA : choisir une solution de Decision Intelligence, connecter les données et le modèle, développer les usages.
- Organiser la gouvernance IA — Garantir la qualité et la cohérence : définir la gouvernance IA, organiser le human-in-the-loop, former les utilisateurs et les agents.
Conclusion – Le retour du contrôle de gestion à sa vocation première
Pendant plusieurs décennies, les outils ont masqué l’objet véritable du contrôle de gestion.
Excel, la BI puis les solutions EPM ont fini par être confondus avec la discipline elle-même.
L’intelligence artificielle pourrait paradoxalement mettre fin à cette confusion.
Car à mesure que les outils deviennent capables de produire eux-mêmes analyses, commentaires et prévisions, la valeur se déplace vers ce qu’ils manipulent réellement : le modèle analytique de l’entreprise.
Le contrôle de gestion n’est donc pas condamné à disparaître. Il abandonne progressivement son rôle de producteur d’informations pour recentrer sa mission sur l’aide à la prise de décision, en s’appuyant sur l’IA dont il devient le coach et le garant, et par le développement du patrimoine analytique de l’entreprise.
L’assemblage de la donnée utile à l’entreprise, du modèle analytique qui en donne la clé et de l’IA qui permettra les insights et le scénario planning, constitue ce qui sera demain le réacteur du contrôle de gestion : le capital décisionnel.
Trois questions pour évaluer votre maturité décisionnelle
Un point de départ simple pour évaluer la capacité de l’entreprise à exploiter son Capital Décisionnel.
- Votre modèle analytique est-il suffisamment structuré, documenté et partagé pour être exploité par l’IA ?
- Votre expertise métier est-elle formalisée, ou dépend-elle encore de quelques personnes et fichiers clés ?
- Votre organisation est-elle prête à transformer son Capital Décisionnel en avantage compétitif ?